越南滿街 iPhone 的真相:不是有錢,是分期和二手撐起來的
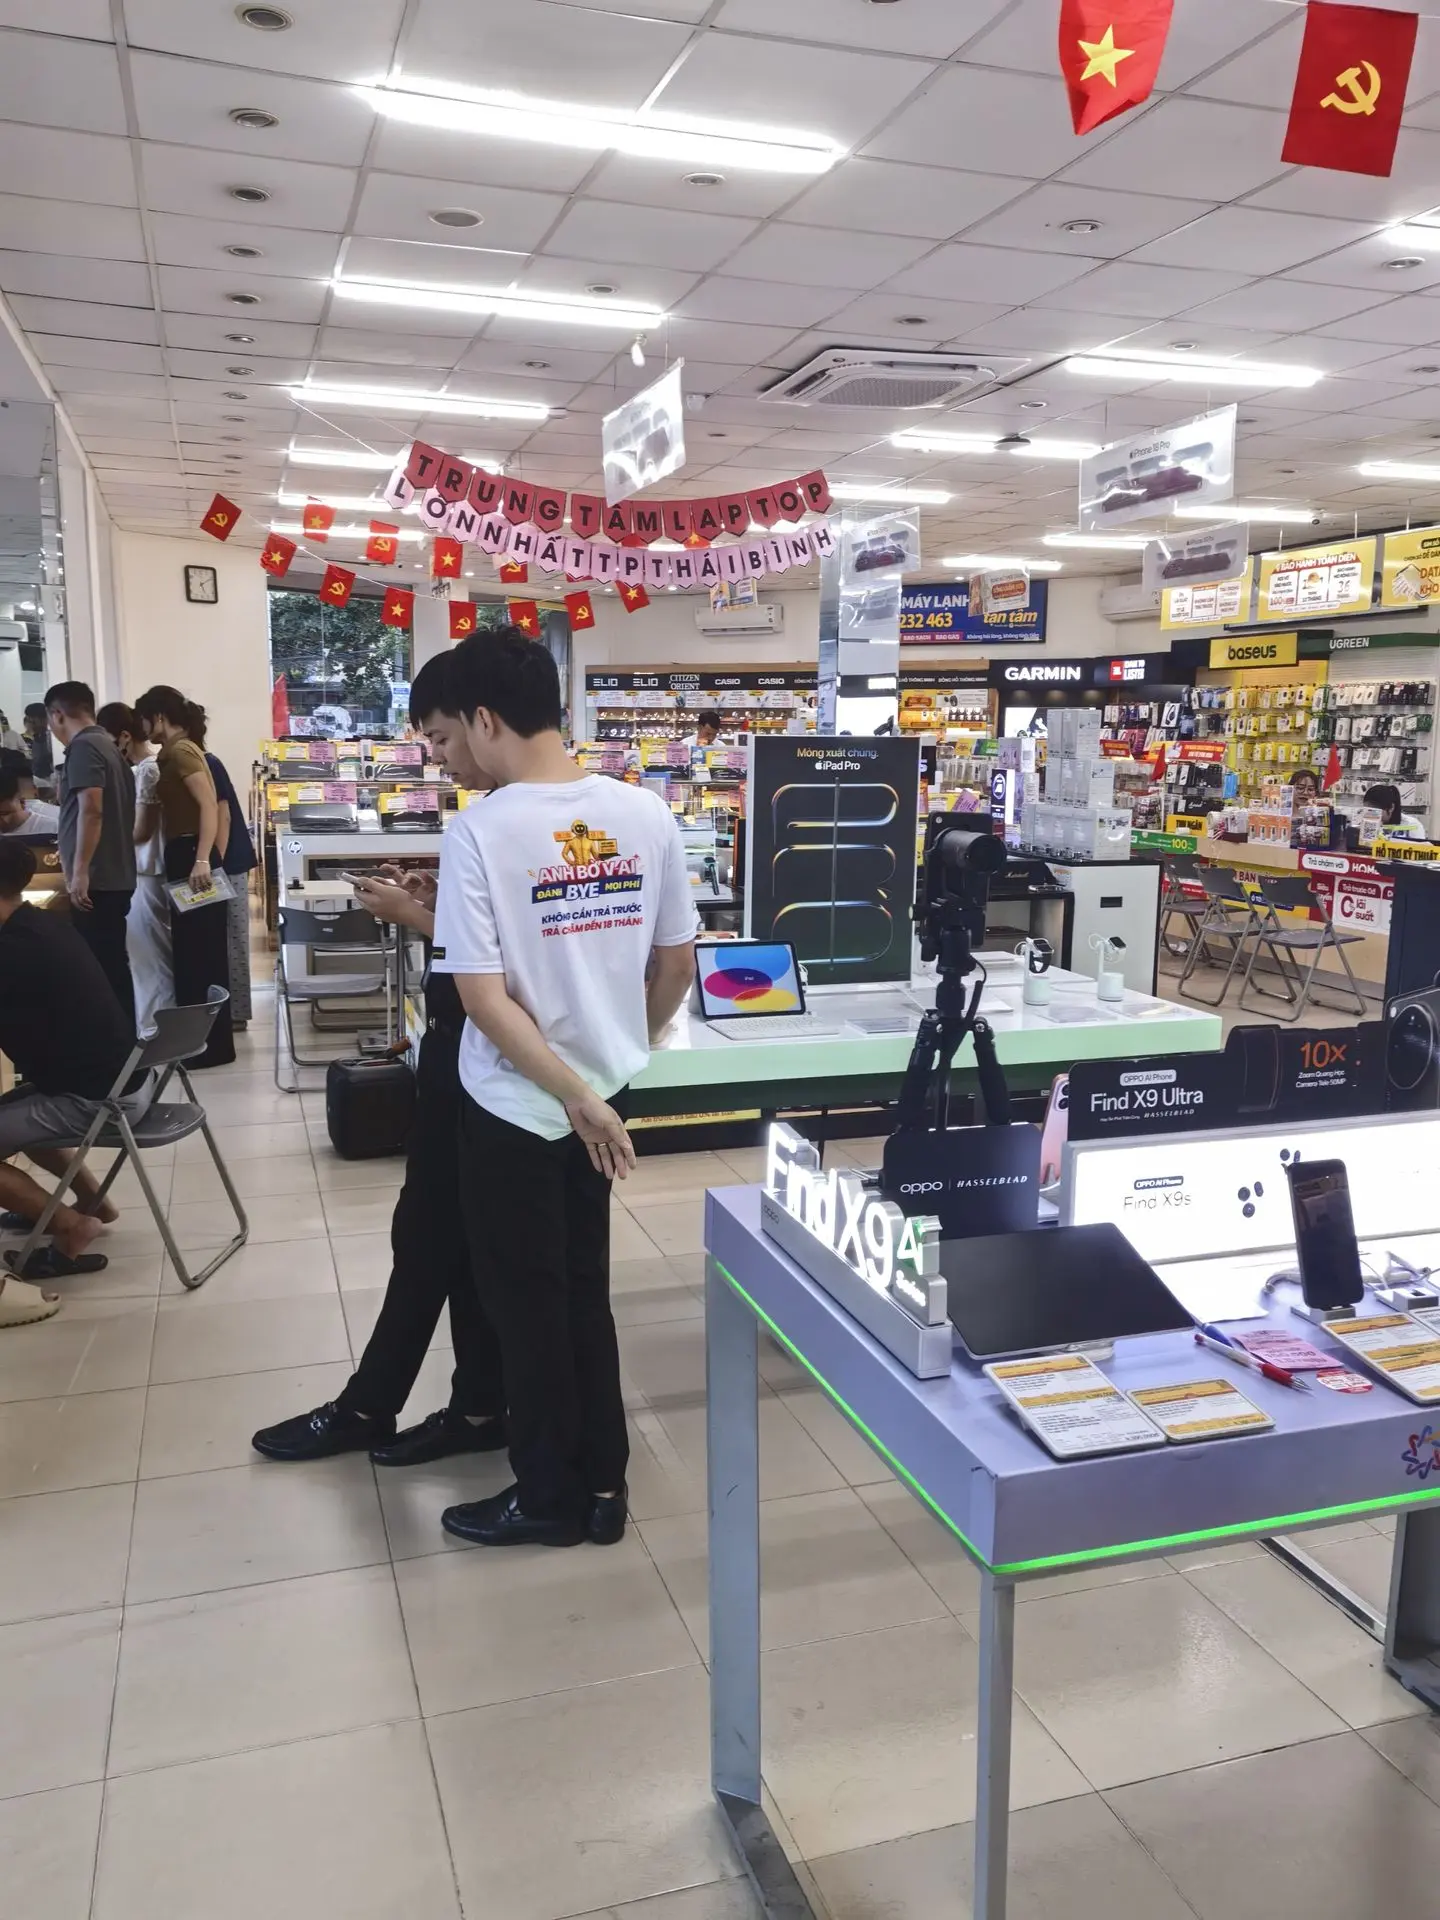
近期去了趟越南,你會發現不論是河內的咖啡館裏,胡志明市的摩托車旁,還是路邊攤的塑料矮桌上,iPhone出現的頻率高得有點不真實。你會有一種錯覺:這個國家的人均收入,是不是被低估了?
越南2025年人均GDP約5026美元,折合人民幣約3.6萬元。一部iPhone 18 Pro 256GB在越南的官方售價是3899萬越南盾,約合1501美元,折合人民幣約1.07萬元。一台手機,等于人均GDP的30%,一個普通人不吃不喝要攢四個月左右。
一面是收入水平,一面是滿街的蘋果。你會懷疑這個國家的收入數字是不是被低估了。
反差是真的。回來後,查閱了大量的數字與資料,才發現它說明的事,跟"越南人突然有錢了"關系不大。
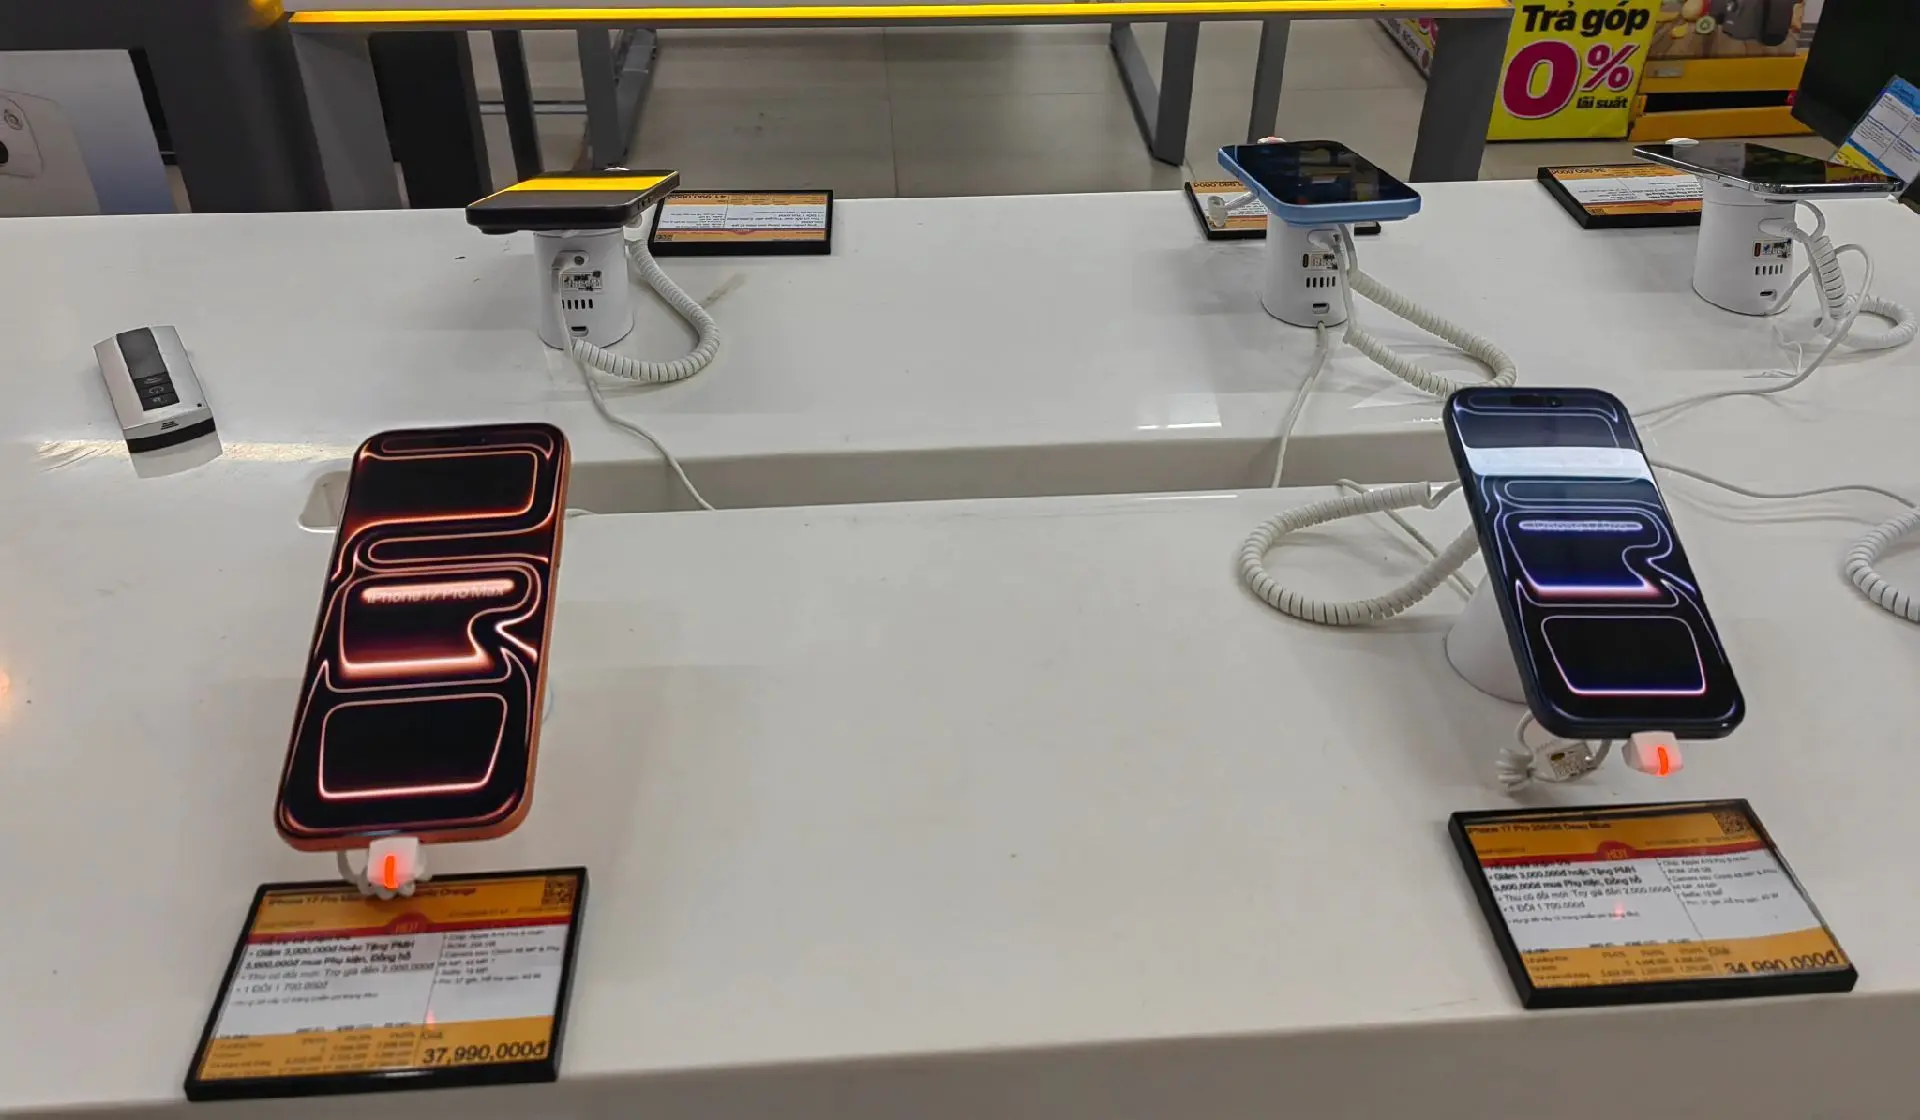
一、你看到的"滿街iPhone",有一半是錯覺
先拆一個最容易被搞混的數字。
2026 年第二季度,蘋果在越南手機出貨市場的份額是 16%,排在三星、小米、OPPO 後頭,第四名。
單看出貨量,iPhone 在越南從來不是老大。
可街上的濃度是真的。這兩件事不矛盾,問題出在口徑上。出貨量統計的是"剛賣出去的新機",你眼睛看到的是"還在用的機器",兩碼事。
一部 iPhone 在越南的壽命被拉得很長。一手用戶用完進二手市場,二手轉三手四手,一台機器在街頭能晃蕩五年以上。新機賣得不算最多,但存量大、流轉慢,每一台都被用到最後一格電。
灰色渠道又把門檻往下拽了一截。越南海關查獲的走私 iPhone,拍賣均價低到過單部 57.7 萬越南盾,約合人民幣 153 塊。當地叫"xách tay"(手提貨)的水貨比行貨便宜 200 萬到 400 萬越南盾,折合 550 到 1100 塊人民幣。二手再往下壓一層。
所以越南街頭的 iPhone 濃度,是新機、二手流轉、平行進口三條渠道疊出來的存量效應。新機出貨不算頂尖,可每一台都在街頭被用到了極致。
二、真正把門檻拆掉的,是"每月付一點"
存量效應只能解釋"舊機器爲什麽還在用"。反觀新機的銷量,其實絕大多數靠的是另一套東西。
FPT Shop 的副總裁在 iPhone 18 系列首日交付後說過一個數:分期付款占了完成訂單的近 50%,以舊換新超過 10%。
在越南,分期不是什麽小衆選項。這就是買 iPhone 的主流方式。
機制設計得很巧。0 利率分期最長拉到 18-36個月,首付壓到極低,以舊換新的折價再抵掉一塊。消費者眼前那個數字,從 3899 萬越南盾變成了每月一百多萬越南盾。
一部相當于四個月人均 GDP 的機器,在感知上被拆成了一件月度訂閱品。
這套操作的要害,是把"擁有"的痛感攤薄了。你不用一次性掏出夠付幾個月房租的現金,只需要在未來一年半裏,每月從工資裏劃一小筆。
越南的 iPhone 普及率,說到底是消費金融的勝利。
三、iPhone在越南,幹的活兒比手機多
門檻降了,可門檻低不等于有人想買。真正的需求,來自 iPhone 在這個社會裏承擔的角色。
有個現象被反複提到:越南很多年輕人工作後買的第一件大件,是 iPhone 和摩托車。
這在快速城市化、階層焦慮並存的環境裏,一點都不隨意。摩托車停在樓下,房子在遠處,只有手機一直在手上。它被看見的次數,別的資産比不了。
有分析把這叫"thể hiện",意思是自我彰顯。我更願意說得直白些:在一個收入還不高、但消費欲望已經被城市化點燃的社會裏,iPhone 提供了一個夠得著的身份符號。它貴,但分期讓它摸得到。它站在這輪消費升級鏈條最顯眼的位置,成了"我也過上了某種生活"的憑據。
越南中端手機市場正在快速擴大,廉價機份額第一次掉到 50% 以下。整體消費確實在升級,iPhone 只是這條鏈上最亮的一格。
人們花錢買的,其實是一份確認。
四、借錢撐起來的繁榮,線正在繃緊
鏡頭拉遠一點看。
一部 iPhone 相當于人均 GDP 的 30% 以上,這個比例在東南亞只比菲律賓和印度低。它跟越南人消費力強沒多大關系,說明的是另一件事:經濟增長落到個人口袋裏的速度,跟不上消費欲望被點著的速度。
中間的那道鴻溝,是金融工具填上的。這就是我們常說的杠杆。
2025 年,越南未償消費貸款增長了 26%。約 60% 的年輕人至少背著一筆消費債,37.5% 的 Z 世代同時背著三筆以上分期。信用卡逾期率在 6% 到 8%。
這些數字單個看都不算什麽大事。放一起看,意思就變了:越南這輪消費繁榮,有一部分是借來的。
收入增速跑不過升級欲望的時候,分期就從便利變成負擔。最先感到壓力的,恰恰是那些用 36 個月分期買了手機、同時背著摩托車貸款和房租的年輕人。
偏偏越南的消費金融擴張,趕上了全球需求收縮、制造業出口承壓的周期。兩件事撞一塊,那根線繃得更緊。
還有一條線在監管那頭。平行進口和二手市場把門檻壓到極低,代價是國家在這條消費鏈上收不到稅,也管不著。監管一旦收緊,灰色渠道的價格優勢收窄,整個存量效應的底座就跟著晃。
五、這件事離我們有多近
越南的故事,離我們不遠。
過去十多年,中國的消費金融也跑了一輪快擴張。分期從手機、家電,鋪到了幾乎所有品類。越南那套機制,把一筆大額支出拆成每月付一點,用感知上的低門檻替代實際上的高負擔,在中國一樣存在,只是包裝更精致、渠道更隱蔽。
第一個提醒跟錢有關。消費升級的地基是收入分配,不是金融工具。分期能讓一部手機變得夠得著,但沒法把一個社會真正變富。
人均收入還在爬坡,消費欲望已經被城市化和社交媒體點著了。這時候金融工具填進去的每一分,都是在花未來的錢。這是節奏問題,不是對錯問題。踩對了,杠杆是助力;踩錯了,就是負擔。
第二個提醒跟心理有關。iPhone 在越南承擔的那層"可負擔的身份符號",在中國一二三線城市一樣存在,只是符號換了名字。
一件商品同時承載了日常使用和身份標簽的時候,它的價格就不由成本定了,由焦慮定。你多付的那部分,其實買的不是手機,是"我沒掉隊"這四個字。
第三個提醒可能最反直覺。越南的 iPhone 使用率高,表面看是蘋果在越南贏了。它真正說明的是:在收入還不高、但欲望已經被點燃的社會裏,最好賣的往往不是最便宜的,也不是最好的,是那個看起來夠得著的。
這個邏輯放在任何新興市場都成立。它解釋了 iPhone 爲什麽在越南比在德國更紮眼,也解釋了爲什麽有些品牌在中國的下沉市場,比在一線城市更有爆發力。
一個國家的消費面貌,不單單是由宏觀數字決定。它由無數個體在欲望和收入之間,努力維持體面的方式共同塑造。
讀懂越南的 iPhone,其實是在讀懂一群普通人的處境:在增長和落差之間,靠分期付款和二手流轉,撐住生活該有的樣子。
這種處境,離我們並不遠。
本文參考來源:路報
使用微信扫一扫,打开并分享这篇文章
版权声明:本站所有文章内容及图片,未经事先授权,禁止任何形式的转载或部分复制使用。